先日、今年から不動産事業を始めたお客様から、来年の確定申告についてお話がありました。
なんでも初めてのことなので不安があるようです。
確かに税制度の基本的な仕組みから理解しないとなりませんので大変かもしれません。
家賃収入は経費を差引いた後に不動産所得として申告いたします。
ちなみ不動産所得は総合課税の取扱いとなり、
サラリーマンなどの兼業大家さんは給与所得との合算額が課税対象となってきます。
そして、一般的に特に難しいと思われるのが「減価償却費」です。
これは、お金の出ていかない経費なので、
別名で「魔法の経費」とも呼ばれています。
個人や法人で賃貸住宅を購入・建築する場合に、
毎年の利益額、所得税額や法人税額に大きく影響してくる重要な経費です。
一方で注意が必要な場合もあります。
不動産の取得時に支払った費用がすべてその年の経費になるわけではありません。
土地代、建物代、仲介手数料、登記費用、不動産取得税など、
それぞれ税務上の取り扱いが異なります。
そこで今回は、賃貸住宅を購入・建築する場合を例に、
減価償却費と取得時の諸費用について分かりやすく解説いたします。
1.そもそも減価償却費とは?
建物や設備などの固定資産は、購入した年にその全額を経費にするのではなく、
使用できる期間にわたって少しずつ経費として計上していきます。
これが「減価償却」です。
例えば、1,000万円の建物を購入したからといって、
原則として購入した年度に1,000万円をすべて経費にすることはできません。
建物の構造や用途などに応じて定められた「法定耐用年数」を基に、
毎年一定額を減価償却費として計上していきます。
つまり、
建物の取得価額 ⇒ 毎年少しずつ減価償却費として経費化
という仕組みです。
賃貸事業の場合、減価償却費は実際に毎年現金を支払う費用ではありません。
そのため、キャッシュフローを考えるうえでも重要なポイントになります。
2.土地は減価償却できない
不動産賃貸業で特に注意したいのが、「土地」と「建物」の違いです。
建物は時間の経過や使用によって価値が減少していくため、減価償却の対象になります。
一方、土地は通常、時間の経過によって物理的に消耗するものではないため、
減価償却の対象になりません。
例えば、
土地:3,000万円 建物:5,000万円
で賃貸住宅を取得した場合、減価償却の対象となるのは原則として建物5,000万円です。
土地3,000万円については減価償却できません。
このため、不動産賃貸業では「土地と建物をいくらで取得したのか」という区分が非常に重要になります。
3.土地を購入する際の仲介手数料はどうなる?
では、土地を購入する際に支払った仲介手数料はどうなるのでしょうか。
例えば、
土地購入代金:3,000万円 仲介手数料:100万円
の場合、仲介手数料100万円をその年の経費として全額計上する、
という処理にはなりません。
土地を取得するために直接必要となった仲介手数料は、
原則として土地の取得価額に加算します。
つまり、
土地3,000万円+仲介手数料100万円=土地の取得価額3,100万円
となります。
土地は減価償却できないため、
この3,100万円について減価償却費を計上することはできません。
ただし、これは「仲介手数料100万円が永久に経費にならない」という意味ではありません。
将来その土地を売却する場合には、土地の取得価額として譲渡益の計算に反映されます。
4.土地を買って賃貸住宅を建てる場合
土地を購入して、その土地に新しく賃貸住宅を建築する場合も、
土地と建物を分けて考える必要があります。
例えば、
土地:3,000万円 土地購入時の仲介手数料:100万円
建物建築費:5,000万円
だったとします。
この場合、原則として、土地:3,100万円
として資産計上します。
一方、建物については、建物:5,000万円を基本として、
建物の取得に直接必要となる費用などを含めて建物の取得価額を算定します。
完成した建物は、法定耐用年数に応じて減価償却していくことになります。
つまり、
土地 → 減価償却しない
建物 → 減価償却する
という違いがあります。
5.建築費だけでなく、設計料なども建物の取得価額になる
新築の賃貸住宅を建築する場合、「建築費」だけを見ればよいわけではありません。
建物を建築するために直接必要となった設計料や各種の建築関連費用などについても、
建物の取得価額に含めて減価償却することができます。
したがって、
「建築費5,000万円だから、5,000万円だけを減価償却する」
とは限りません。
建物の取得に直接関連する費用を適切に整理し、建物の取得価額を算定することが重要です。
6.一方で、その年の経費にできる費用もある
不動産を購入・建築するときに支払う費用が、すべて資産計上されるわけではありません。
例えば、不動産取得税や固定資産税、一定の登記関連費用などは、
税務上の取り扱いが異なります。
また、金融機関から融資を受けた場合の支払利息についても、
土地・建物の取得価額とは別に考える必要があります。
このように、不動産賃貸業では、
「不動産に関係する支出=すべて減価償却」
ではなく、支出の内容ごとに、
・土地の取得価額になるもの
・建物の取得価額になるもの
・その年度の経費になるもの
を区分する必要があります。
7.中古の賃貸住宅を購入する場合は?
中古の賃貸住宅を購入する場合も、土地と建物を区分することが重要です。
例えば、
土地:4,000万円 建物:1,000万円 仲介手数料:165万円
で購入したとします。
仲介手数料は、原則として土地・建物の取得に対応する部分に分け、
それぞれの取得価額に加算して考えます。
そのため、
土地対応分 → 土地の取得価額
建物対応分 → 建物の取得価額
となります。
建物に対応する仲介手数料は建物の取得価額に含まれるため、建物とともに減価償却されます。
一方、土地に対応する部分は土地の取得価額となるため、減価償却されません。
ここで注意したいのは、「仲介手数料のうち建物分だけが経費になる」
という考え方ではないことです。
仲介手数料は、まず取得価額に含め、
そのうえで建物部分について減価償却を通じて経費化していく、
と考えると分かりやすいでしょう。
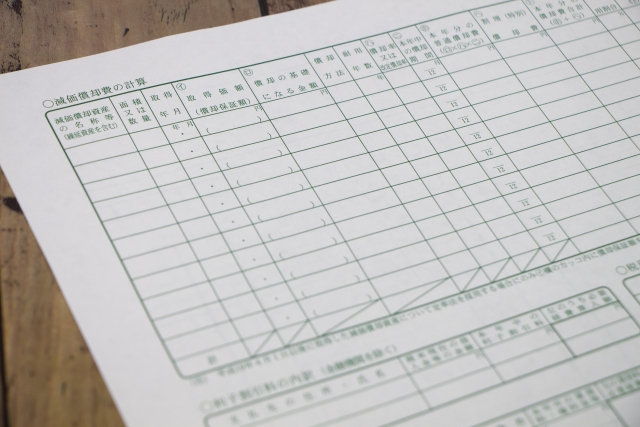
8.減価償却費は「現金の支出を伴わない経費」
減価償却費の大きな特徴は、計上時に新たな現金支出が発生しないことです。
例えば、毎年500万円の減価償却費を計上している場合、その500万円を毎年改めて支払っているわけではありません。
建物を取得したときに支払った金額を、税務上のルールに従って複数年にわたって経費化しているのです。
そのため、賃貸経営では、
家賃収入-実際の支出-減価償却費=課税所得
という関係を意識することが重要です。
減価償却費が大きければ、実際の手元資金に比べて税務上の利益が小さくなるケースもあります。
9.不動産購入では「購入価格」だけを見ないことが大切
不動産を購入するときは、
「土地はいくら、建物はいくら」という購入価格だけで判断してしまいがちです。
しかし実際には、
仲介手数料、 登記関連費用、 不動産取得税、
設計料、 建築関連費用、 借入金利息、
その他の取得関連費用
など、さまざまな支出が発生します。
そして、それらが税務上、
土地の取得価額になるのか
建物の取得価額になるのか
その年度の経費になるのか
によって、税金への影響が変わってきます。
特に法人で不動産を取得する場合には、
購入前の段階から税理士などの専門家に確認し、
適切な会計・税務処理を検討することが大切です。
- まとめ
不動産賃貸業では、減価償却費を正しく理解することが重要です。
少々長くなりましたが、最後にポイントをまとめます。
・土地は原則として減価償却できない
・建物は法定耐用年数などに基づいて減価償却する
・土地購入時の仲介手数料は、原則として土地の取得価額に含める
・中古住宅の仲介手数料は、土地・建物の取得価額に対応して按分する
・建物に対応する取得関連費用は、建物とともに減価償却される場合がある
・支出のすべてが取得価額になるわけではなく、内容ごとに税務上の処理が異なる
などの点を押さえておく。
不動産購入では、「いくらで買ったか」だけでなく、
「その購入に伴ってどのような費用が発生し、
それが税務上どのように処理されるのか」
まで考えることが重要です。
適切な減価償却と経費処理を行うことは、
長期的な賃貸経営の収支を考えるうえでも大切なポイントになります。
※本記事は一般的な税務上の取り扱いを解説したものであり、
個別の取引についての税務判断を示すものではありません。
実際の処理については、取引内容や契約内容等を確認のうえ、
税理士等の専門家にご相談ください。
埼玉県北部、群馬県南部での
「土地活用」、「戸建賃貸」、「老人ホーム」、「テナント」、「賃貸経営」、「相続税対策」なら
古郡ホームにご相談ください!