日本経済は今「スタグフレーシヨン」の入り口に立っていると言われています。
スタグフレーションとは、景気が停滞しているにもかかわらず物価だけが上がり続ける現象です。
インフレで物価高が進行し毎日の生活費は上昇しますが、給料は上がらない状況です。
さらに、毎年のように囁かれる増税、そして高止まりしている相続税。
取り巻く環境は、かつてないほど厳しさを増しています。
今回はこのような状況下におきまして、どのように資産を守っていくか・・・。
これからの「資産防衛」について考察します。
現金の価値は目減りする
資産と言えば代表的なものとして現金、株式、金、不動産などがあります。
リスク分散を考えた場合にはそれぞれに振り分けることが必要だと考えられています。
現金について考えた場合、
預金通帳に「100万円」入金している場合は引き出さなければ額面は変わりません。
ただし、総務省統計局の消費者物価指数によれば、この5年間で物価は12%上昇しています。
つまり、5年前に比べて現在の100万円での購買力は88万円だということです。
通帳の数字は変わっていませんが、買えるものは確実に減っています。
仮に物価が毎年3%上昇、預金金利が0.25%なら、
その差2.75%は毎年購買力が失われていくことになります。
預金金利が物価上昇率を下回る限り、現金の価値は確実に減少していくのです。
一方で物価上昇に対して価値が目減りしにくい資産、あるいは物価上昇と連動して価値が上がる資産もあります。
例えば金、株式、不動産などです。
これからはこれらの資産に、現金の一部を移すことが重要となります。
生活に必要な現金(生活費6ヶ月分くらい)を確保して、
それ以外を目減りしにくい資産に移動分散させることが「資産防衛」の第一歩となります。
では、それらの資産の中で、なぜ今「不動産」が究極の資産防衛策と言われるのでしょうか。
金(ゴールド)は現物資産であり世界共通の価値を持ちますが、
持っているだけでは分配金や利息を生み出しません。守りの資産と言えます。
株式は高いリターンが期待でき、積立NISAなど税制面の優遇制度もありますのでお薦めの資産と言えます。
しかしながらその反面、価格の変動(ボラティリティ)が激しく、
世界情勢によって一瞬で資産価値が大きく目減りするリスクをはらんでいます。
インデックスファンドを中心とした積立投資が今人気ですが、
老後の取り崩し期に暴落した場合には予定していた資金が足りなくなってきます。(シーケンスリスク)
また、配当だけで生活費をまかなうには、一般的な会社員にとって非現実的な元本が必要になってきます。
例えば配当金で月20万円の「キャッシュフロー」を得るには配当利回り4%で計算した場合、
6000万円以上の元本が必要です。
資産形成の第一歩としてNISAを活用することは合理的選択ですが
資産防衛の視点では、それだけで十分であるとは言えないのです。
そこで最後にご説明したいのが攻めの資産である「不動産」です。
ちなみにここでいう不動産とは「収益不動産」を指します。
収益不動産とは「実体があり」かつ「収入を生む」資産のことです。
「収益不動産」には他の資産にはない決定的な強みがあります。
それは、「物価上昇に合わせて、家賃や資産価値がスライドして上昇する」という点です。
そして毎月安定した「家賃収入(インカムゲイン)」という不労所得を生み出し続けてくれる点です。
収益不動産には、区分のワンルームマンションから一棟アパート、一棟マンションまで様々ですが、
その中でも「資産防衛」という目的に特化した場合、
いま最も賢く堅実な選択肢となるのが新築の「戸建賃貸住宅」です。
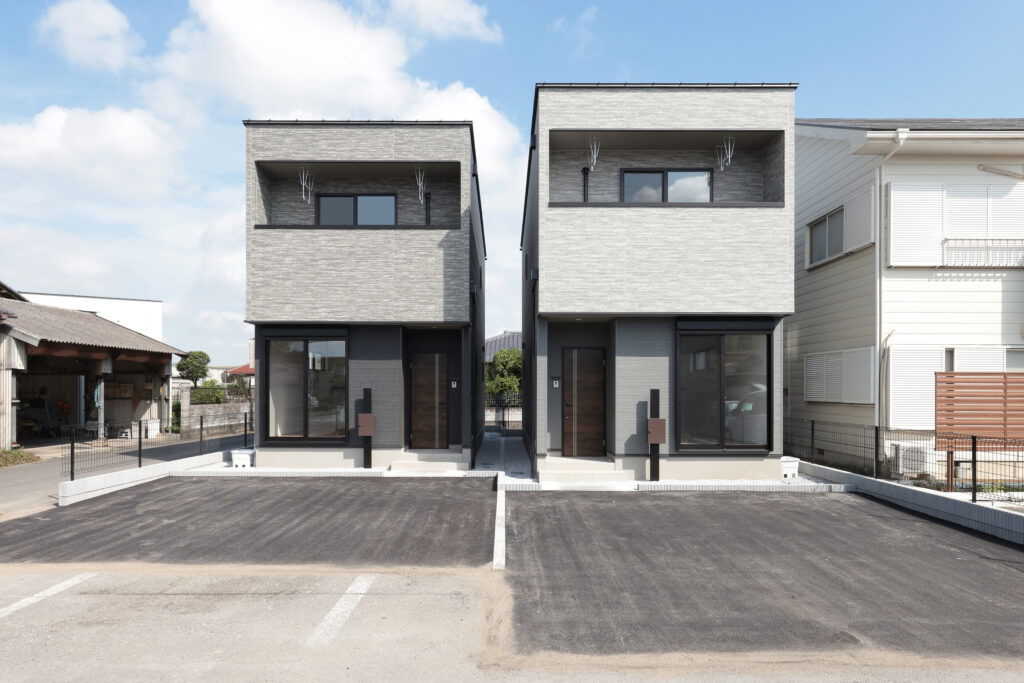
では、なぜ、数ある不動産の中で 新築の「戸建賃貸住宅」 を建てることが
究決の資産防衛につながるのでしょうか。
それには、日本の社会背景と税制に裏付けられた、3つの明確な理由があります。
①圧倒的な「需要と供給のミスマッチ」がもたらす高い安定性
現在の賃貸市場を見渡すと、その大部分は単身者やファミリー向けの「マンション」や「アパート」です。
しかし、世の中には「子どもをのびのび育てたい」「隣室への騒音を気にせず暮らしたい」
「ペットと一緒に暮らしたい」という、戸建賃貸を求めるファミリー層の根強い需要が常に存在します。
供給が圧倒的に少ないため、戸建賃貸はアパートに比べて空室リスクが極めて低く、
一度入居すると長期間退去しにくいという特徴があります。
スタグフレーション下において、この「長期にわたり確実に家賃が入り続ける安定性」こそが、
現金を毎月生み出す最強の資産となります。
②国の税制を味方につけた「強力な節税・相続税対策」
冒頭で触れた「高止まりしている相続税」に対しても、戸建賃貸の建築は絶大な効果を発揮します。
現金をそのまま持っていると、100万円は100万円として満額課税されます。
しかし、その現金を使って土地を購入し、戸建賃貸を建築すると、
不動産の相続税評価額は、「貸家建付地」や「小規模宅地等の特例」といった
国の優遇措置により、実質的に半分以下(場合によってはそれ以上)にまで圧縮することが可能です。
さらに、毎年の所得税や住民税に対しても、建物の減価償却費を計上することで「帳簿上の赤字」を作り出し、
本業の所得と損益通算して税金を抑えることができます。
これほど多方面から「資産を削る税金」を守れる手段は他にありません。
つい先日も既に賃貸経営を行っているオーナー様より、既存の物件の減価償却期間が終わりに近づいている為、
このままでは利益が出すぎてしまう、新たに建築を検討したいとの具体的な打診がありました。
③柔軟すぎる「出口戦略(売却のしやすさ)」
資産防衛において、いざという時に、「現金化しやすいかどうか(流動性)」は非常に重要です。
一棟アパートやマンションを売却する場合、買い手は「利回りを重視する投資家」に限られるため、
市場の金融情勢によっては買い叩かれるリスクがあります。
しかし、戸建賃貸であれば、一般の投資家に売るだけでなく、「入居者ファミリーにそのままマイホームとして買い取ってもらう」
あるいは「近隣の一般ファミリー層に実需(住居用)として売却する」という選択肢が選べます。
売り先が「投資家」と「一般の実需層」の2つあるため、景気の波に左右されず、
いつでも適正価格で現金に戻すことができるのです。
■まとめ:時代の変化に対応した「究極の資産防衛策」
通帳の数字を眺めて安心していられる時代は終わりました。
これからの厳しい経済環境を生き抜くためには、現金の価値が目減りしていくのをただ待つのではなく、
賢く資産の形を変えていく必要があります。
「少ない空室リスクで安定した現金を毎月生み出し、税金から資産を守り、いつでも現金化できる柔軟性を持つ」。
守りと攻めを兼ね備えた「戸建賃貸の建築」は、これからの日本を生きる私たちにとって、
まさに時代の荒波から大切な家族と財産を守り抜く「究極の資産防衛策」と言えるのではないでしょうか。
「戸建賃貸」にご興味をもっていただきましたら、お気軽にご連絡ください。
ご所有のお土地に何棟建てられるかなど、シュミレーションを無料でご提示しております。
ご相談ご希望の方は
048-573-1111までお電話(スマホの方はタップでお電話できます)
もしくは、お問合せフォームよりご連絡ください。
埼玉県北部、群馬県南部での
「土地活用」「戸建賃貸」「老人ホーム」「テナント」「賃貸経営」「相続税対策」なら古郡ホームにご相談ください!